 নিজস্ব প্রতিবেদক
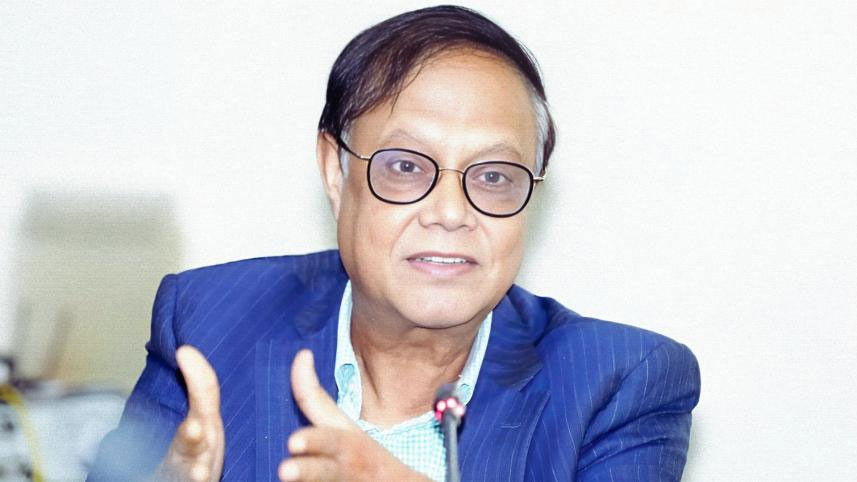
ডেস্ক রিপোর্ট : বাংলাদেশ ব্যাংকের গভর্নর নিয়োগে রাজনৈতিক পরিচয়ের বদলে পেশাগত দক্ষতা, অভিজ্ঞতা, নেতৃত্বগুণ ও স্বাধীনভাবে সিদ্ধান্ত নেওয়ার সক্ষমতাকে অগ্রাধিকার দেওয়া উচিত বলে মন্তব্য করেছেন সাবেক গভর্নর ড. আহসান এইচ মনসুর। তার মতে, একটি কার্যকর কেন্দ্রীয় ব্যাংক গড়ে তুলতে গভর্নরের প্রাতিষ্ঠানিক স্বাধীনতা যেমন প্রয়োজন, তেমনি তার কাজের জবাবদিহির কাঠামোও থাকতে হবে।
পাশাপাশি রাজনৈতিক ও ব্যক্তিগত স্বার্থের প্রভাবমুক্ত রেখে ব্যাংক খাতের সংস্কার কার্যক্রম এগিয়ে নেওয়ার ওপর জোর দিয়েছেন তিনি।
শনিবার ঢাকা বিশ্ববিদ্যালয়ের ব্যবসায় শিক্ষা অনুষদে ‘ড্রাফট ডিস্ট্রেসড অ্যাসেট ম্যানেজমেন্ট কোম্পানিজ ল’ শীর্ষক গোলটেবিল আলোচনায় এসব কথা বলেন আহসান এইচ মনসুর।
পলিসি থিংক অ্যান্ড রিসার্চ এবং ঢাকা বিশ্ববিদ্যালয়ের ব্যাংকিং অ্যান্ড ইন্স্যুরেন্স বিভাগ যৌথভাবে এ আলোচনার আয়োজন করে।
সাবেক এই গভর্নর বলেন, কার্যকর কেন্দ্রীয় ব্যাংকের অন্যতম প্রধান ভিত্তি হলো প্রাতিষ্ঠানিক স্বাধীনতা।
গভর্নরের পাশাপাশি বাংলাদেশ ব্যাংকের পরিচালনা পর্ষদ ও নীতিনির্ধারণী কাঠামোতেও পেশাদারিত্ব নিশ্চিত করা জরুরি। সংশ্লিষ্ট ব্যক্তিদের এমনভাবে বাছাই করতে হবে, যাতে তারা ব্যক্তি বা গোষ্ঠীর স্বার্থের বদলে সামগ্রিক ব্যাংকিং খাতের স্বার্থে কাজ করেন।
তিনি মনে করেন, গভর্নরকে এমন পরিবেশ দিতে হবে, যাতে রাজনৈতিক বা অন্য কোনো অযাচিত চাপ ছাড়াই তিনি নীতিগত সিদ্ধান্ত নিতে পারেন। তবে স্বাধীনতার মানে জবাবদিহির বাইরে থাকা নয়।
ব্যাংক খাতের বর্তমান সংকট সামাল দিতে স্বতন্ত্র অ্যাসেট ম্যানেজমেন্ট কোম্পানি গঠনের প্রয়োজনীয়তা তুলে ধরে সাবেক এই গভর্নর বলেন, এ ধরনের প্রতিষ্ঠান ব্যাংকগুলোর সমস্যাগ্রস্ত সম্পদ ও খেলাপি ঋণ ব্যবস্থাপনায় গুরুত্বপূর্ণ ভূমিকা রাখতে পারে। যথাযথ মূল্যায়নের মাধ্যমে অকার্যকর ও সমস্যাগ্রস্ত সম্পদ ব্যবস্থাপনার আওতায় আনা গেলে ব্যাংকের ব্যালান্স শিটের ওপর চাপ কমবে এবং আর্থিক সক্ষমতা পুনরুদ্ধারের সুযোগ তৈরি হবে। তবে অ্যাসেট ম্যানেজমেন্ট কোম্পানি পরিচালনায় স্বচ্ছতা, জবাবদিহিতা ও কার্যকর নিয়ন্ত্রণ নিশ্চিত করতে হবে।
অনুষ্ঠানে অগ্রণী ব্যাংকের চেয়ারম্যান সৈয়দ আবু নাসের বখতিয়ার আহমেদ বলেন, ২০০৪ সালে এমডির দায়িত্ব নেওয়ার সময় ব্যাংকটির ঋণস্থিতি ও খেলাপি ঋণের পরিস্থিতি ছিল প্রতিকূল। ২০১০ সালে দায়িত্ব ছাড়ার সময় ঋণস্থিতি প্রায় ৩০ হাজার কোটি টাকা এবং খেলাপি ঋণের হার ১০ শতাংশে নামিয়ে আনতে সক্ষম হন তিনি। কিন্তু ২০২৪ সালে চেয়ারম্যানের দায়িত্ব নেওয়ার পর ব্যাংকটিতে খেলাপি ঋণের হার ৫০ শতাংশের বেশি দেখতে পান। যথাযথ যাচাই-বাছাই ছাড়া ঋণ বিতরণ, রাজনৈতিক প্রভাব এবং পরিচালনা পর্ষদের চাপের কারণে এমন পরিস্থিতি তৈরি হয়েছে বলে জানান তিনি। তার মতে, খেলাপি ঋণ ভয়াবহ পর্যায়ে পৌঁছালে তা থেকে দ্রুত উত্তরণ সম্ভব নয়।
সৈয়দ আবু নাসের বখতিয়ার আহমেদ আরও বলেন, ব্যাংকের অর্থ মূলত জনগণের আমানত। এই অর্থ ব্যবহারের ক্ষেত্রে কোনো ব্যক্তি বা গোষ্ঠীকে ইচ্ছেমতো ঋণ নিয়ে খেলাপি হওয়ার সুযোগ দেওয়া উচিত নয়। ব্যবসায়িক অভিজ্ঞতা ও আর্থিক সক্ষমতা যাচাই না করে রাজনৈতিক পরিচয় বা প্রভাবের ভিত্তিতে ঋণ দেওয়ার প্রবণতা বন্ধ করতে হবে। পাশাপাশি ঋণ মওকুফের ফলে সরকারের রাজস্ব আয়ে কী প্রভাব পড়ে, সেটিও গুরুত্বের সঙ্গে বিবেচনা করা প্রয়োজন।
গোলটেবিল আলোচনায় মূল প্রবন্ধ উপস্থাপন করেন আইন ও অর্থনীতি বিশেষজ্ঞ মোহাম্মদ শাহজাহান সিদ্দিকী। এছাড়া উপস্থিত ছিলেন বিআইবিএমের সাবেক মহাপরিচালক অধ্যাপক ড. তৌফিক আহমেদ চৌধুরী এবং বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের প্রতিনিধি।